Domain messapparat.de kaufen?
Wir ziehen mit dem Projekt
messapparat.de um.
Sind Sie am Kauf der Domain
messapparat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messapparat.de kaufen?
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
Sollte man Sparkassen verstaatlichen?
Die Frage, ob Sparkassen verstaatlicht werden sollten, ist umstritten. Befürworter argumentieren, dass eine Verstaatlichung zu einer stärkeren Kontrolle und Regulierung führen würde, um die Stabilität des Finanzsystems zu gewährleisten. Gegner hingegen sehen in der Privatisierung einen Anreiz für Effizienz und Wettbewerb. Letztendlich hängt die Antwort von den spezifischen Bedingungen und Zielen des jeweiligen Landes ab. **

Ähnliche Suchbegriffe für Sparkassen
Top-Angebote
Produkte zum Begriff Sparkassen:
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
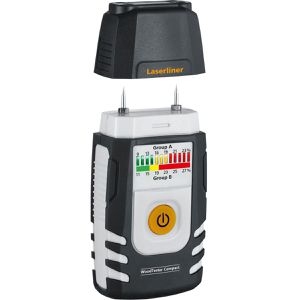
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe41,46 €*Versand: 4,76 €Sichere Weiterleitung zum Anbieter
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Jede Sparkasse ist eine eigenständige Bank und kann daher Unterschiede in ihren Produkten, Dienstleistungen und Konditionen haben. Es gibt jedoch auch Gemeinsamkeiten, da alle Sparkassen Teil des Sparkassenverbands sind und bestimmten Regeln und Standards folgen. **
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Obwohl sie alle dem Sparkassenverband angehören, handelt es sich um eigenständige Institute, die regional organisiert sind. Das bedeutet, dass jede Sparkasse ihre eigenen Produkte, Services und Konditionen anbieten kann. Zudem können sich die Größe, das Filialnetz und die digitalen Angebote von Sparkasse zu Sparkasse unterscheiden. Es lohnt sich daher, die verschiedenen Sparkassen in der eigenen Region zu vergleichen, um die passende für die individuellen Bedürfnisse zu finden. **
-
Welche Sparkassen gibt es?
Welche Sparkassen gibt es? In Deutschland gibt es insgesamt über 380 Sparkassen, die jeweils für eine bestimmte Region zuständig sind. Jede Sparkasse ist ein eigenständiges Kreditinstitut und gehört einem regionalen Sparkassenverband an. Beispiele für bekannte Sparkassen sind die Sparkasse KölnBonn, die Hamburger Sparkasse oder die Sparkasse Berlin. Die Sparkassen bieten neben klassischen Bankdienstleistungen auch spezielle Angebote für ihre jeweilige Region an und engagieren sich oft auch sozial und kulturell vor Ort. **
-
Welche Sparkassen mobiles Bezahlen?
Welche Sparkassen bieten mobiles Bezahlen an? Das mobile Bezahlen wird von vielen Sparkassen in Deutschland angeboten, darunter die Sparkasse Berlin, die Sparkasse KölnBonn, die Sparkasse München und die Sparkasse Hamburg. Kunden können mit ihren Smartphones oder Smartwatches kontaktlos bezahlen, indem sie ihre Karte in der entsprechenden App hinterlegen. Dies ermöglicht eine bequeme und sichere Zahlungsmethode im Alltag. Welche Sparkasse bietet mobiles Bezahlen in Ihrer Region an? **
Wie ist die Sparkassen-App?
Die Sparkassen-App bietet eine benutzerfreundliche Oberfläche und ermöglicht es den Nutzern, ihre Konten und Transaktionen bequem von ihrem Smartphone aus zu verwalten. Sie bietet auch Funktionen wie Überweisungen, Kontostandsabfrage und die Möglichkeit, Kontoauszüge einzusehen. Die App wird von den meisten Nutzern als zuverlässig und sicher empfunden. **
Was ist eine Sparkassen Debitkarte?
Eine Sparkassen Debitkarte ist eine Bankkarte, die von Sparkassen ausgegeben wird und es ihren Kunden ermöglicht, bargeldlose Zahlungen zu tätigen. Im Gegensatz zu einer Kreditkarte wird der Betrag direkt vom Girokonto des Kunden abgebucht. Die Debitkarte kann sowohl für den bargeldlosen Zahlungsverkehr im In- und Ausland als auch für das Abheben von Bargeld am Geldautomaten genutzt werden. Sie bietet somit eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, ohne immer Bargeld mit sich führen zu müssen. **
Top-Angebote
Produkte zum Begriff Sparkassen:
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
-
Sollte man Sparkassen verstaatlichen?
Die Frage, ob Sparkassen verstaatlicht werden sollten, ist umstritten. Befürworter argumentieren, dass eine Verstaatlichung zu einer stärkeren Kontrolle und Regulierung führen würde, um die Stabilität des Finanzsystems zu gewährleisten. Gegner hingegen sehen in der Privatisierung einen Anreiz für Effizienz und Wettbewerb. Letztendlich hängt die Antwort von den spezifischen Bedingungen und Zielen des jeweiligen Landes ab. **
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Jede Sparkasse ist eine eigenständige Bank und kann daher Unterschiede in ihren Produkten, Dienstleistungen und Konditionen haben. Es gibt jedoch auch Gemeinsamkeiten, da alle Sparkassen Teil des Sparkassenverbands sind und bestimmten Regeln und Standards folgen. **
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Obwohl sie alle dem Sparkassenverband angehören, handelt es sich um eigenständige Institute, die regional organisiert sind. Das bedeutet, dass jede Sparkasse ihre eigenen Produkte, Services und Konditionen anbieten kann. Zudem können sich die Größe, das Filialnetz und die digitalen Angebote von Sparkasse zu Sparkasse unterscheiden. Es lohnt sich daher, die verschiedenen Sparkassen in der eigenen Region zu vergleichen, um die passende für die individuellen Bedürfnisse zu finden. **
Ähnliche Suchbegriffe für Sparkassen
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe41,46 €*Versand: 4,76 €Sichere Weiterleitung zum Anbieter
-
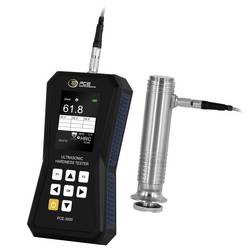
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 360° Messung in HV, HRC, HB, HRB UCI-Kalibrierung ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung von Metallen, Werkstücken, Bauteilen und Schweißnähten in der Produktion, im Labor und bei der Wareneingangskontrolle.3563,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Welche Sparkassen gibt es?
Welche Sparkassen gibt es? In Deutschland gibt es insgesamt über 380 Sparkassen, die jeweils für eine bestimmte Region zuständig sind. Jede Sparkasse ist ein eigenständiges Kreditinstitut und gehört einem regionalen Sparkassenverband an. Beispiele für bekannte Sparkassen sind die Sparkasse KölnBonn, die Hamburger Sparkasse oder die Sparkasse Berlin. Die Sparkassen bieten neben klassischen Bankdienstleistungen auch spezielle Angebote für ihre jeweilige Region an und engagieren sich oft auch sozial und kulturell vor Ort. **
-
Welche Sparkassen mobiles Bezahlen?
Welche Sparkassen bieten mobiles Bezahlen an? Das mobile Bezahlen wird von vielen Sparkassen in Deutschland angeboten, darunter die Sparkasse Berlin, die Sparkasse KölnBonn, die Sparkasse München und die Sparkasse Hamburg. Kunden können mit ihren Smartphones oder Smartwatches kontaktlos bezahlen, indem sie ihre Karte in der entsprechenden App hinterlegen. Dies ermöglicht eine bequeme und sichere Zahlungsmethode im Alltag. Welche Sparkasse bietet mobiles Bezahlen in Ihrer Region an? **
-
Wie ist die Sparkassen-App?
Die Sparkassen-App bietet eine benutzerfreundliche Oberfläche und ermöglicht es den Nutzern, ihre Konten und Transaktionen bequem von ihrem Smartphone aus zu verwalten. Sie bietet auch Funktionen wie Überweisungen, Kontostandsabfrage und die Möglichkeit, Kontoauszüge einzusehen. Die App wird von den meisten Nutzern als zuverlässig und sicher empfunden. **
-
Was ist eine Sparkassen Debitkarte?
Eine Sparkassen Debitkarte ist eine Bankkarte, die von Sparkassen ausgegeben wird und es ihren Kunden ermöglicht, bargeldlose Zahlungen zu tätigen. Im Gegensatz zu einer Kreditkarte wird der Betrag direkt vom Girokonto des Kunden abgebucht. Die Debitkarte kann sowohl für den bargeldlosen Zahlungsverkehr im In- und Ausland als auch für das Abheben von Bargeld am Geldautomaten genutzt werden. Sie bietet somit eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, ohne immer Bargeld mit sich führen zu müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.